Domain rechtsanwalt-baden.de kaufen?
Wir ziehen mit dem Projekt
rechtsanwalt-baden.de um.
Sind Sie am Kauf der Domain
rechtsanwalt-baden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsanwalt-baden.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
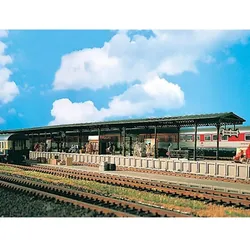
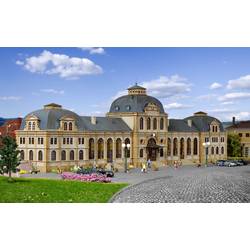
Vollmer Bahnhof Baden-BadenMaß: 780 x160 x200 mm Das Vorbild dieses klassischen, im Jahr 1892 erbauten, Bahnhofs steht in Baden-Baden. Ein detailgetreues Vollmer-Modell. Ein Muster an Vorbildtreue und Präzision. Der Bahnhof ist für Liebhaber der 2. Bahnepoche.108,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer 43560 H0 Bahnhof Baden-BadenDas Vorbild dieses klassischen, im Jahr 1892 erbauten, Bahnhofs steht in Baden-Baden. Dieses detailgenaue Vollmer-Modell ist ein Muster an Vorbildtreue und Präzision. Der Bahnhof ist für Liebhaber der 2. Bahnepoche. Vollmer-Bausatz.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
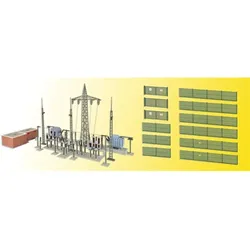
Viessmann Umspannwerk Baden-Baden mit ElektroblitzenFunktionsbausatz. Umspannwerke bestehen neben den Leistungstransformatoren immer aus Schaltanlagen, hier aufgebaut als Freiluftschaltanlage, und weiteren Einrichtungen zur Mess- und Regeltechnik. Durch den hohen Automatisierungsgrad erfolgt der Betrieb in vielen Umspannwerken, z. B. das Ausführen von Schalthandlungen, vollautomatisch bzw. ferngesteuert von Leitzentralen. Vor Ort ist somit kein Betriebspersonal notwendig. 3 vormontierte blaue LEDs erzeugen durch die beiliegende Elektronik einen angedeuteten Lichtbogen-Effekt. Dabei können Sie aus zwei zufallsgesteuerten Blitzhäufigkeiten auswählen. Dazu passt Art. 38533 H0 Deko-Set Strommasten, 4 Stück . Mit Stecksystem. Maße: L 43 x B 33 x H 25 cm. Schwierigkeitsgrad: 2 (Fortgeschrittene).76,00 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **


Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Faller 130627 - Stadthaus mit KanzleiFaller 130627 - Stadthaus mit Kanzlei Vierstöckiges Stadthaus mit Stuckfassade, einem zweigeschossigen Erker auf der Gebäuderückseite, Dachgauben und Dachzäunen. Im Erdgeschoss ist eine Kanzlei ansässig. Einzelne Fenster des Modells lassen sich geöffnet darstellen.54,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Bahnhof Baden-BadenMaß: 780 x160 x200 mm Das Vorbild dieses klassischen, im Jahr 1892 erbauten, Bahnhofs steht in Baden-Baden. Ein detailgetreues Vollmer-Modell. Ein Muster an Vorbildtreue und Präzision. Der Bahnhof ist für Liebhaber der 2. Bahnepoche.108,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Vollmer 43560 H0 Bahnhof Baden-BadenDas Vorbild dieses klassischen, im Jahr 1892 erbauten, Bahnhofs steht in Baden-Baden. Dieses detailgenaue Vollmer-Modell ist ein Muster an Vorbildtreue und Präzision. Der Bahnhof ist für Liebhaber der 2. Bahnepoche. Vollmer-Bausatz.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Umspannwerk Baden-Baden mit ElektroblitzenFunktionsbausatz. Umspannwerke bestehen neben den Leistungstransformatoren immer aus Schaltanlagen, hier aufgebaut als Freiluftschaltanlage, und weiteren Einrichtungen zur Mess- und Regeltechnik. Durch den hohen Automatisierungsgrad erfolgt der Betrieb in vielen Umspannwerken, z. B. das Ausführen von Schalthandlungen, vollautomatisch bzw. ferngesteuert von Leitzentralen. Vor Ort ist somit kein Betriebspersonal notwendig. 3 vormontierte blaue LEDs erzeugen durch die beiliegende Elektronik einen angedeuteten Lichtbogen-Effekt. Dabei können Sie aus zwei zufallsgesteuerten Blitzhäufigkeiten auswählen. Dazu passt Art. 38533 H0 Deko-Set Strommasten, 4 Stück . Mit Stecksystem. Maße: L 43 x B 33 x H 25 cm. Schwierigkeitsgrad: 2 (Fortgeschrittene).76,00 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Recht Baden-WürttembergÖffentliches Recht Baden-Württemberg , Die prüfungsrelevanten Themen der in der Prüfungsordnung als verwaltungsrechtliche Prüfungsgebiete ausgewiesenen Materien des Polizeirechts, Kommunalrechts, Baurechts, Straßenrechts, Immissionsschutzrechts, Gewerbe- und Gaststättenrechts, Versammlungsrechts und Verwaltungsprozessrechts werden zunächst jeweils in einem geschlossenen Teil anhand der Rechtsprechung des Verwaltungsgerichtshofs Baden-Württemberg dargestellt. Anschließend werden die typischen Problemkonstellationen in - meist an Originalexamensklausuren angelehnten - Fällen vertieft, die mit einer ausführlichen Musterlösung die Möglichkeit geben, das Verständnis zu schulen und die Argumentationsstrukturen zu üben. Angesichts der überragenden Klausurbedeutung sind schließlich auch die zentralen Klausurprobleme des Verwaltungsprozessrechts in einem eigenen Teil abgehandelt. Neu mit aufgenommen wurde ein Kapitel zum Infektionsschutzrecht. Die Autoren Dr. Wilfried Holz, VG Freiburg | Dr. Christian Hug, VGH Mannheim | Dr. Robert Keller, BVerwG, Leipzig | Dr. Markus Kenntner, BVerwG, Leipzig | Alexandra Ott, VGH Mannheim | Dr. Isabel Röcker, VGH Mannheim | Dr. Lukas Stingl, VG Karlsruhe | Dr. Thomas Stuhlfauth, VGH Mannheim | Dr. Philipp Wittmann, VGH Mannheim , Rück- & Bremsleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20231106, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: NomosReferendariat##, Redaktion: Kenntner, Markus, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 555, Keyword: administrative court; Baurecht; administrative procedural law; Einführung; building law; Gaststättenrecht; case law; Gewerberecht; commercial law; Immissionsschutzrecht; emission control law; hospitality law; Infektionsschutzrecht; infection control law; Kommunalrecht; introduction; Lehrbuch; municipal law; Polizeirecht; police law; Problemkonstellationen; problem constellations; Rechtsprechung; public law; right of assembly; Straßenrecht; road law; Versammlungsrecht; Verwaltungsgerichtshof; textbook; Verwaltungsprozessrecht, Fachschema: Baden-Württemberg / Recht~Öffentliches Recht~Verwaltungsrecht - Verwaltungssachen~Jura~Recht / Jura~Recht, Fachkategorie: Öffentliches Recht~Landesrecht~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Baden-Württemberg, Bildungszweck: für die Hochschule~Lehrbuch, Skript~Erstes Staatsexamen (Deutschland), Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verwaltungsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Blätteranzahl: 555 Blätter, Länge: 227, Breite: 153, Höhe: 33, Gewicht: 782, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2756779, Vorgänger EAN: 9783848764945 9783848726332 9783832976736, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 144489434,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.